


 Caixabank (Anar a Inici)

 Imprimeix la pàgina
26 Octubre 2026
Planificar la jubilació des dels 30, 40 o 50 anys: claus per calcular quant necessites estalviar
Calcula quant necessites per jubilar-te i com canvia l’estalvi mensual si comences als 30, 40 o 50 anys
Temps de lectura | 4 min.
-
FINANCES PERSONALS
Quant es queda Hisenda de la loteria: quant cobraràs per cada premi el 2026
Article | 4 min
-
FINANCES PERSONALS
Com tributen les donacions a l’IRPF i com declarar-les
Article | 5 min
-
FINANCES PERSONALS
Educació financera a l'escola: per què cada cop més països l'inclouen
Reportatge | 4 min
Resum sobre com planificar la teva jubilació
Per calcular quant has d’estalviar per a la jubilació, estima primer les teves despeses futures i la pensió. La diferència és la bretxa que hauran de cobrir els teus estalvis. Després calcula el capital necessari i l’aportació mensual segons els anys disponibles, una rendibilitat prudent i l’estalvi ja acumulat. Revisa periòdicament el resultat.
La planificació de la jubilació és un concepte que pot semblar llunyà quan falta molt de temps per jubilar-se. Tanmateix, és molt recomanable i, com més aviat es faci, millor.
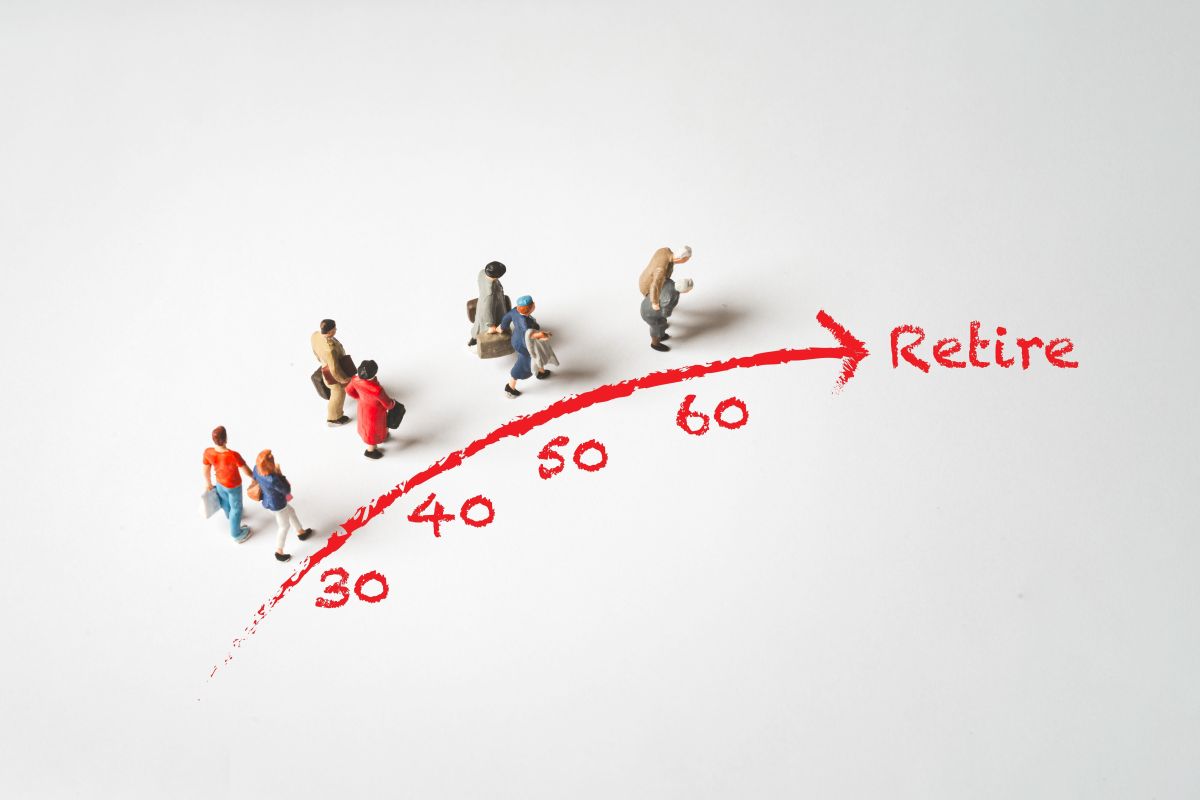
Per on es pot començar? La resposta depèn en gran manera de l’edat a la qual es comenci. No és el mateix planificar la jubilació amb 30 anys que amb 40 o 50. En totes aquestes situacions és possible, tot i que les estratègies canvien.
Planificar la jubilació: què has de tenir en compte
Dues persones que aspirin a disposar exactament del mateix capital en deixar de treballar poden necessitar esforços d’estalvi molt diferents. Aquests factors poden modificar considerablement el resultat:
- Edat a la qual comencen a estalviar.
- Diners que ja tinguin acumulats.
- Rendibilitat que s’obtindrà dels estalvis.
- Ingressos que esperin rebre abans i durant la jubilació.
Per això, convé planificar la jubilació amb antelació i fer-ho mitjançant càlculs tan precisos com sigui possible.
L’horitzó, a més, és llarg. Segons l'Institut Nacional d'Estadística , una persona que va arribar als 65 anys a Espanya el 2024 podia esperar viure, de mitjana, 21,87 anys més: 19,87 anys en el cas dels homes i 23,64 en el de les dones.
Una planificació de la jubilació raonable ha de considerar, per tant, que els estalvis poden haver de complementar els ingressos durant més de dues dècades.
Quants diners necessitaràs quan et jubilis: ingressos, despeses i estalvi
No importa a quina edat es comenci a estalviar per a la jubilació: per saber quants diners es necessitaran per complementar una pensió, el primer que cal establir és la seva quantia futura.
En aquest càlcul cal començar pel final per anar-se acostant al principi: primer cal determinar la pensió; després, les despeses estimades; a continuació, quants diners extres haurem d’aconseguir per cobrir-les; i, finalment, calcular l’estalvi que ens permetrà finançar-ho.
Pas 1: estima els teus ingressos després de la jubilació
Com es pot saber quant rebrà de pensió una persona concreta? La nòmina després de la retirada dependrà de la seva trajectòria salarial, dels seus anys cotitzats, les bases de cotització i la normativa aplicable en el moment de jubilar-se.
La Seguretat Social disposa d’un simulador que permet estimar la data de jubilació i la quantia aproximada de la futura pensió a partir de les dades laborals registrades i de les hipòtesis utilitzades. El resultat és orientatiu i pot variar si canvien la normativa, la carrera de cotització o les circumstàncies personals.
Pas 2: calcula les despeses que tindràs durant la jubilació
Ja tenim una idea de la pensió que rebrem. Ara toca estimar les despeses que necessitarem cobrir en aquesta etapa de la vida per planificar bé la jubilació.
Per fer-ho, convé calcular quant es vol gastar durant la jubilació en termes de poder adquisitiu actual. La iniciativa Finanzas para todos recomana definir primer l’estil de vida que ens agradaria portar per calcular després quants diners necessitarem cada mes per mantenir-lo.
De nou, hi ha diversos factors que poden fer que dues persones amb la mateixa nòmina necessitin reunir quantitats molt diferents, com ara l’habitatge, les càrregues familiars, el nivell de consum previst o els ingressos procedents d’altres actius.
El que sí que poden tenir en comú totes dues (i han de preveure) són certes despeses que solen arribar o augmentar amb el pas dels anys, des de les relacionades amb la sanitat fins a les de dependència.
Pas 3: determina quants diners necessitaràs per completar els teus ingressos
Un cop calculada la despesa estimada, cal establir quina part dels ingressos que donaran cobertura a aquestes despeses procedirà de la pensió pública i d’altres fonts regulars. La diferència entre les despeses i aquesta part dels ingressos és la que ens indicarà quants diners haurà de proporcionar el patrimoni acumulat al llarg dels anys. La fórmula quedaria així:
Despeses estimades – ingressos regulars = ingressos addicionals que necessitarem
Posem-ne un exemple pràctic: suposem una persona que aspiri a disposar de 2.000 euros mensuals, expressats en euros d’avui, i que tingui una pensió estimada de 1.600 euros, sense més ingressos regulars. El seu estalvi hauria de generar els 400 euros mensuals restants durant tots els anys que calgui
Pas 4: calcula quant hauràs d’estalviar fins que et jubilis
Ara és el moment de calcular els estalvis que necessitarem reunir per aconseguir aquests ingressos addicionals i portar l’estil de vida que preveiem durant la jubilació. O, dit d’una altra manera, el capital inicial de què haurem de disposar quan ens jubilem. Aquest serà el nostre objectiu d’estalvi.
Calcular-ho no és tan senzill com multiplicar 400 euros per dotze mesos i pels anys estimats de jubilació. Cal tenir en compte també la rendibilitat que generaran els estalvis.
Com a exemple purament il·lustratiu, si es pressuposa que aquests 400 euros s’hauran de cobrar durant 22 anys i que el patrimoni obté durant la jubilació una rendibilitat real (descomptada la inflació) constant del 2 % anual, caldrien al voltant de 85.500 euros a l’inici de la jubilació. Aquesta xifra no constitueix una previsió ni una garantia: no incorpora necessàriament impostos, comissions o altres costos, i el capital finalment necessari dependrà de la rendibilitat efectiva, de la durada de la jubilació i de l’evolució de les despeses i els ingressos
Bones pràctiques per planificar la jubilació
Com hem vist, la planificació de la jubilació és una estimació a llarg termini i no hi ha una fórmula màgica que serveixi per a tothom. Independentment de quan comencis a estalviar per a la retirada, hi ha una sèrie de pràctiques que t’ajudaran a encertar a l’hora de fer els càlculs:
- Ajusta el capital inicial a les circumstàncies: el capital necessari en començar la jubilació varia quan canvien els supòsits, perquè una rendibilitat inferior o un període més llarg exigiran una quantitat més gran. També la rendibilitat que s’obtindrà de la quantitat que es vagi estalviant abans de jubilar-se suposarà un esforç més gran o més petit a l’hora de reunir aquest capital inicial.
- Treballa amb escenaris i revisa’ls: impostos, comissions, altres despeses, patrimoni ja acumulat i altres ingressos poden modificar considerablement el resultat. Per això resulta més útil treballar amb escenaris i revisar-los periòdicament. Això ajudarà a fer els ajustos necessaris per acostar-se al capital objectiu, sense que se’n pugui garantir la consecució.
- Calcula en euros constants: tingues en compte sempre l’efecte de la inflació. Pensar que d’aquí a diverses dècades caldran exactament 2.000 euros nominals al mes portaria a comparar quantitats amb un poder adquisitiu molt diferent.
- Defineix una estratègia d’estalvi i inversió adequada: la rendibilitat esperada s’ha de valorar juntament amb el risc, l’horitzó temporal, la liquiditat, els costos i les circumstàncies personals. Abans de prendre decisions, convé analitzar amb cura les estratègies d’inversió disponibles tant abans com després de la jubilació. El valor de les inversions pot fluctuar i la rendibilitat futura no està garantida.
Finanzas para todos recomana no comptar amb rendibilitats gaire altes com a mitjana a l’hora de fer simulacions i recull alguns productes d’estalvi i inversió molt estesos:
- Plans de pensions individuals.
- Plans de pensions d’ocupació simplificats (PPES).
- Plans de previsió assegurats (PPA).
- Plans individuals d’estalvi sistemàtic (PIAS).
- Altres assegurances d’estalvi, que solen combinar una prestació en cas de defunció i una altra en cas de supervivència.
- Combinació d’alternatives: coordinar productes específics per a aquesta finalitat amb d’altres com ara comptes d’estalvi, dipòsits bancaris, bons, fons d’inversió o accions.
La relació anterior és merament informativa i no suposa una recomanació personalitzada ni implica que tots els productes siguin adequats per a qualsevol persona. Cada alternativa presenta característiques, riscos, costos, liquiditat i tractament fiscal propis.
Planificar la jubilació als 30, als 40 o als 50: com canvia l’esforç
Un cop determinat el capital objectiu, ja podem calcular quants diners necessitarem aportar per assolir-lo.
Mantinguem els 85.500 euros de l’exemple anterior i suposem que la jubilació es produeix als 67 anys, que es parteix de zero i que durant l’etapa d’acumulació s’obté una rendibilitat real mitjana constant del 3 % anual. Són hipòtesis utilitzades únicament per comparar l’efecte del temps: no inclouen impostos, comissions o altres costos, i la rendibilitat futura no està garantida. Els resultats reals poden ser superiors o inferiors i el capital invertit pot fluctuar.
Amb aquestes condicions, una persona que comencés a estalviar als 30 anys necessitaria aportar aproximadament 106 euros mensuals.
Començant als 40, l’aportació pujaria a uns 173 euros al mes.
Qui comencés als 50 hauria de destinar aproximadament 323 euros mensuals per assolir el mateix capital als 67.
La diferència prové tant del nombre d’aportacions fetes com del temps durant el qual l’estalvi pot generar rendiments. Qui comença als 30 disposa de 37 anys per assolir l’objectiu; qui comença als 50, de 17. El segon ha de cobrir en molt menys temps una distància financera idèntica.
Estalviar per a la jubilació als 30: començar amb poc i anar augmentant
Pel que acabem de veure, als 30 anys la regularitat pot reduir l’esforç mensual necessari en comparació amb un inici més tardà, sota les hipòtesis de l’exemple. Les aportacions poden començar sent relativament reduïdes i augmentar a mesura que creixen els ingressos, sempre que siguin compatibles amb la situació financera personal.
Un horitzó ampli permet, a més, travessar diferents cicles de mercat i fer les correccions oportunes amb marge de temps perquè donin resultat.
Estalviar per a la jubilació als 40: actius i rendibilitat
Als 40, és habitual que ja hi hagi estalvis, inversions, habitatge o altres actius que s’han d’incorporar al càlcul.
També queden encara diverses dècades per acumular patrimoni, de manera que conèixer el que ja s’ha aconseguit ajuda a determinar quant esforç addicional caldrà.
Estalviar per a la jubilació als 50: comptes més clars
Als 50, l’estimació de la futura pensió pot ser més precisa perquè hi ha una carrera de cotització molt més extensa.
Alhora, queden menys anys perquè actuï la rendibilitat acumulada, de manera que les aportacions fetes des d’aquell moment tenen un pes més gran sobre el resultat final.
Revisar les despeses previstes, el patrimoni disponible, la data de jubilació i la capacitat d’estalvi permet construir escenaris més realistes.
Calculadora en línia per estimar l’estalvi per a la jubilació
Pots fer simulacions amb les aportacions que vols fer mitjançant aquesta calculadora en línia de Finanzas para todos.
Hauràs d’introduir dades com ara la teva edat, l’edat a la qual et jubilaràs, el capital inicial i el que aportaràs cada any fins a aquell moment, el tipus d’interès esperat i el nombre d’anys que gaudiràs dels diners.
A partir d’aquesta informació, l’eina oferirà una estimació de quants diners podries rebre anualment i mensualment després de jubilar-te, segons les dades i les hipòtesis introduïdes. El resultat és orientatiu, no garanteix una rendibilitat ni substitueix l’anàlisi dels riscos, costos, fiscalitat i condicions dels productes que, si escau, s’utilitzin.
La planificació tampoc no s’acaba quan s’estableix una aportació mensual. Salari, inflació, patrimoni, situació familiar, normativa i previsió de pensió poden canviar durant dècades. Repetir el càlcul cada cert temps permet ajustar les aportacions, la rendibilitat necessària i comprovar si l’objectiu continua sent raonable.
La pregunta útil, en definitiva, parteix de tres xifres personals: quant es vol gastar durant la jubilació, quant s’espera rebre de manera regular i quant temps queda per acumular el capital capaç de cobrir la diferència.
L’edat determina una part important de l’esforç; les altres variables permeten convertir aquest horitzó en un pla que es pugui revisar a mesura que canvia la vida financera.
Et recomanem:
Potser t'interessa
Continguts seleccionats per a tu
Autoritza l'ús de les cookies per accedir al teu contingut personalitzat.


