


 Caixabank (Anar a Inici)

 Imprimeix la pàgina
22 Octubre 2026
Quant hauries de tenir al teu fons d'emergència i 3 claus financeres més per viure tranquil
Quants mesos de despeses convé reservar, com començar de zero i on guardar el coixí per afrontar imprevistos
Temps de lectura | 4 min.
CaixaBank
Comunicació
-
FINANCES PERSONALS
Quant es queda Hisenda de la loteria: quant cobraràs per cada premi el 2026
Article | 4 min
-
FINANCES PERSONALS
Planificar la jubilació des dels 30, 40 o 50 anys: claus per calcular quant necessites estalviar
Article | 4 min
-
FINANCES PERSONALS
Com tributen les donacions a l’IRPF i com declarar-les
Article | 5 min
Com construir el teu fons d'emergència
Un fons d'emergència és un estalvi reservat exclusivament per afrontar imprevistos. Com a referència general, convé que cobreixi entre tres i sis mesos de despeses bàsiques. Per calcular-lo, suma les teves despeses habituals (habitatge, subministraments, alimentació, transport i deutes essencials mensuals) i multiplica aquesta quantitat pels mesos de cobertura que necessitis.
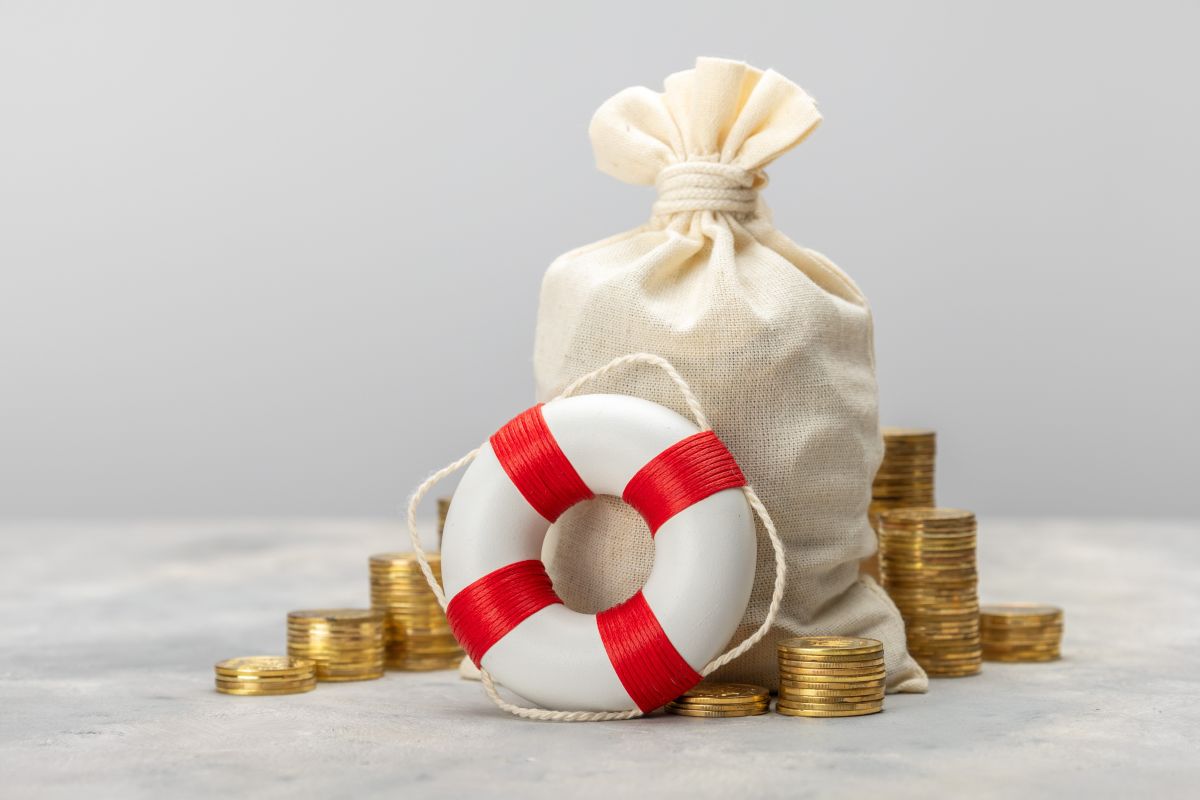
Una avaria, una factura inesperada, una derrama o un problema laboral són més suportables quan hi ha un coixí al darrere. Construir un fons per a emergències pot marcar la diferència si et trobes mai en una situació d'aquest tipus.
Tenir clars alguns conceptes, com ara quants diners convé reservar per a aquest coixí o com començar si parteixes de zero, t'ajudarà a construir-lo i, amb ell, la tranquil·litat que comporta.
Què és un fons d'emergència (i en què es diferencia de l'estalvi o la inversió)
Un fons d'emergència és una quantitat de diners que es reserva per fer front a imprevistos que no formen part de les despeses habituals. Són molt variats i poden anar des d'una avaria del cotxe fins a la pèrdua de la feina.
Aquest estalvi per a emergències també es coneix com a coixí financer precisament per la seva capacitat d'esmorteir la caiguda en un moment donat: quan arriba el cop, no és imprescindible demanar un préstec o liquidar inversions en un mal moment.
Tot i que se sol construir de manera similar, convé no confondre el fons d'emergència amb l'estalvi per a objectius concrets, com ara unes vacances o l'entrada d'un habitatge. Tampoc amb la inversió d'aquests estalvis a la recerca d'una rendibilitat.
Això és així perquè el fons d'emergència no busca tant obtenir una rendibilitat com estar disponible de manera immediata just quan es necessita.
Quants diners estalviar per al teu fons d'emergència: mesos i despeses bàsiques
La referència més estesa a l'hora d'estimar quin ha de ser l'import d'un fons d'emergència és la que fa servir el portal Finanzas para Todos: l'equivalent a entre tres i sis mesos de despeses bàsiques . Per saber quant necessites, comença per calcular les teves despeses bàsiques mensuals: habitatge, subministraments, alimentació, transport i pagaments de deutes. Sobre aquesta xifra pots aplicar la referència general d'entre tres i sis mesos de cobertura.
Per exemple, si les teves despeses bàsiques són de 1.500 euros al mes, un fons per a tres mesos seria de 4.500 euros i un per a sis mesos, de 9.000 euros.
Quants mesos de despeses ha de cobrir el teu coixí segons la teva situació
Cal tenir en compte que, com hem esmentat, aquesta forquilla de tres a sis mesos és només una referència general.
Hi ha molts motius pels quals et podria convenir decantar-te cap a un marge o l'altre o fins i tot ampliar els mesos de despeses que compondran el coixí:
- Ingressos variables, irregulars o inestables: si ets autònom o els teus ingressos són irregulars, és més prudent acostar el teu fons d'emergència als sis mesos, o fins i tot anar més enllà. El mateix passa si no tens una feina estable o creus que et resultarà difícil trobar una altra feina si perds la teva.
- Persones a càrrec teu o despeses elevades: si a casa depeneu econòmicament del teu sou o teniu despeses elevades, també necessitaràs un marge més gran.
- Pocs deutes, càrregues o despeses fixes baixes: en aquest cas, podries quedar-te a la part baixa de la forquilla.
- Aversió al risc: reunir l'equivalent a un any de despeses és una opció més conservadora que dona més temps per reorganitzar-se si arriba un contratemps.
Precisament, acostar el teu coixí a l'any de despeses té més sentit com més gran sigui el teu risc, si no tens el suport econòmic de persones properes o familiars, i fins i tot si no tens béns que puguis vendre en cas de necessitar-ho.
Fons d'emergència: 3, 6 o 12 mesos de despeses?
|
La teva situació |
Coixí orientatiu |
Per què? |
|
Ingressos estables i poques despeses fixes |
3 mesos |
Tens més previsibilitat d'ingressos i menys càrregues mensuals. |
|
Ingressos estables, però amb persones a càrrec o despeses elevades |
Entre 3 i 6 mesos |
Un imprevist pot tenir més impacte en el pressupost familiar. |
|
Ingressos variables o irregulars |
Al voltant de 6 mesos |
Un coixí més gran ajuda a cobrir períodes amb menys ingressos. |
|
Autònoms o situació laboral menys estable |
6 mesos o més |
La incertesa sobre els ingressos pot justificar un marge addicional. |
|
Sense una xarxa de suport econòmic o amb especial aversió al risc |
Fins a 12 mesos |
Un coixí més ampli proporciona més marge per reorganitzar les finances. |
|
Nota: Aquestes xifres són orientatives. La quantitat adequada dependrà de les teves circumstàncies personals i pot canviar amb el temps. Per això convé revisar el fons si canvies de feina, augmenten les teves despeses o varia la teva situació familiar. |
||
Guia pràctica: 3 claus per construir el teu coixí financer amb èxit
Tot i que sembli una tasca costosa, construir un fons financer d'emergència pot aportar molta tranquil·litat i és factible fer-ho fins i tot si encara no tinguis res estalviat.
1. Com construir el teu fons d'emergència des de zero pas a pas
La resposta curta és: fes-ho ara mateix. No cal esperar a tenir un sou més alt ni a acabar de pagar els deutes per estalviar diners i destinar-los al teu fons d'emergències.
El més important és crear l'hàbit, encara que al principi les quantitats siguin petites.
Aquests passos t'ajudaran:
- Fixa una meta i un termini: una xifra rodona (per exemple, 6.000 euros) i una data determinada (per exemple, d'aquí a un any) converteixen un desig difús en un objectiu assolible.
- Divideix la meta entre els mesos del termini : així sabràs quant has de reservar cada mes.
- Automatitza l'estalvi: si programes una transferència periòdica a principi de mes o en el moment en què rebis els teus ingressos, et resultarà més fàcil ser constant.
- Retalla temporalment allò prescindible: gestos tan simples com evitar subscripcions que no fas servir o intentar cuinar en lloc de menjar fora poden accelerar el procés mentre construeixes el teu coixí.
- Aprofita els ingressos extra i integra'ls al teu fons d'emergència: una paga extra, un bonus o la devolució de la declaració de la renda poden donar una bona empenta al coixí.
Si ja tens els diners estalviats o la possibilitat de liquidar algun bé per construir el fons, el que has de fer és reservar la quantitat necessària i dipositar-la en un producte financer adequat.
2. On guardar el teu fons d'emergència: liquiditat i seguretat
Els diners del fons han de complir dues condicions: disponibilitat immediata i seguretat. Es tracta que hi puguis accedir si els necessites, de manera que són dues condicions imprescindibles. Només si es compleixen totes dues, podràs buscar una certa rendibilitat.
Aquesta és la raó per la qual no té sentit posar el teu fons d'emergència en productes de risc o amb poca liquiditat, que et podrien obligar a esperar o a assumir pèrdues just quan menys et convé.
Hi ha productes financers especialment adequats per a coixins d'emergència que fins i tot es poden combinar. Posem l'exemple d'un coixí equivalent a sis mesos de despeses:
- Un compte a la vista que ofereixi liquiditat immediata per a la quantitat que necessitaries per cobrir tres mesos de despeses.
- Un compte d'estalvi que ofereixi una certa rendibilitat per guardar els altres tres mesos i poder-los retirar ràpidament si finalment cal.
És important que el producte o els productes que es triïn per guardar el fons d'emergència siguin diferents dels que es fan servir per pagar les despeses habituals. És una barrera psicològica que permet evitar temptacions més fàcilment.
A més, convé que el fons convisqui amb una petita reserva per als pagaments habituals, que sí que es pot mantenir al compte corrent. Així s'evitarà recórrer al coixí per un simple desajust puntual entre ingressos i rebuts.
3. Quan fer servir i com reposar els diners del teu coixí per a imprevistos
Un fons d'emergència només funciona si es manté i, arribat el cas, es fa servir correctament. Aquests consells t'ajudaran a aconseguir-ho:
- Fes una llista amb les situacions que justificarien tocar-lo: per exemple, una reparació urgent a casa o perdre la feina. Si la despesa que vols afrontar no és a la llista, no hauries de tocar el fons d'emergència per pagar-la. Si ho fas, es pot buidar abans del que et penses.
- Torna a reposar-lo com més aviat millor: si cal fer-lo servir, no passa res si es retiren els diners del fons, que per això hi és. El més important és tornar a reposar-lo com més aviat millor i reprendre les aportacions automàtiques fins a recuperar la xifra objectiu.
- Revisa'l de tant en tant: hi ha moltes situacions que poden canviar la quantitat de diners que necessites al teu fons d'emergència, des de tenir un fill fins a mudar-te o canviar de feina. Per això et convé avaluar periòdicament les condicions del teu coixí per a imprevistos. Això inclou la llista de situacions.
En definitiva, es tracta que ajustis el fons d'emergència a la teva vida perquè continuï complint la seva funció: aportar-te calma per afrontar els imprevistos sense que les teves finances trontollin.
Et recomanem llegir:
Potser t'interessa
Continguts seleccionats per a tu
Autoritza l'ús de les cookies per accedir al teu contingut personalitzat.


