


 Caixabank (Anar a Inici)

 Imprimeix la pàgina
12 Novembre 2026
És possible tenir un «Bizum mundial»? 40 bancs ja hi treballen
CaixaBank és el representant espanyol d’un conglomerat que aspira a revolucionar els pagaments transfronterers entre particulars
Temps de lectura | 4 min.
CaixaBank
Comunicació
-
INTEL·LIGÈNCIA ARTIFICIAL
Els professionals sèniors aprofiten més la IA: motius i sectors clau
Article | 4 min
-
DIGITALITZACIÓ
Els cellers espanyols ja fan servir IA: així avança la digitalització del vi
Article | 5 min
-
INTEL·LIGÈNCIA ARTIFICIAL
Eines d'IA per a emprenedors: com accelerar el teu treball diari
Article | 5 min
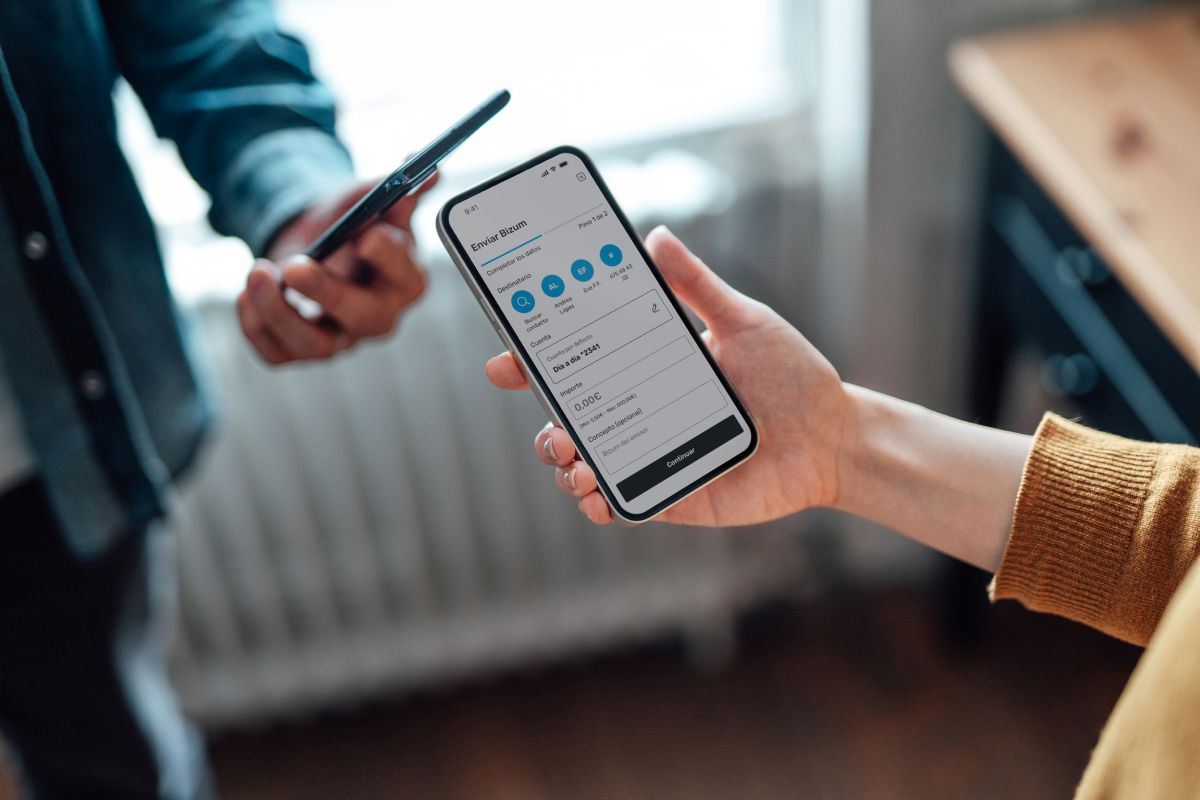
Qualsevol usuari espanyol coneix Bizum. El servei, llançat oficialment l’octubre de 2016, s’ha convertit en la manera més senzilla de fer pagaments entre particulars de manera immediata i gratuïta.
I, veient-ne l’adopció massiva al nostre país, ens podríem plantejar una iniciativa així a escala global? Podem imaginar una mena de Bizum a escala mundial? No només podem, sinó que, de fet, ho hem de fer. Perquè és més a prop del que sembla.
Com fer pagaments a escala mundial sense un número de compte
Aprofitant la celebració del Swift International Banking Seminar (Sibos), la Society for Worldwide Interbank Financial Telecommunication (Swift) ha fet pública la unió de prop de 40 entitats financeres de tot el món per participar en una prova de concepte d’aquest nou sistema. Entre aquestes entitats hi ha CaixaBank, que hi aportarà la seva expertesa i el seu coneixement dels pagaments mòbils a Espanya.
La Society for Worldwide Interbank Financial Telecommunication (Swift) és la xarxa de comunicació segura que uneix més d’11.000 entitats financeres en prop de 200 països arreu del món.
La premissa d’aquest nou sistema és senzilla: si en molts territoris del món ja existeixen aplicacions com Bizum o similars, l’objectiu és crear un servei idèntic a escala global.
Els avantatges d’aquest nou sistema serien evidents: els usuaris de tot el món podrien enviar diners a familiars o amics que resideixen a l’estranger sense necessitat de conèixer-ne el número de compte . En aquest cas, n’hi hauria prou d’introduir un identificador molt més senzill, com ara el número de telèfon o l’adreça de correu electrònic.
Els reptes: interconnexió i velocitat
Com veiem, la premissa i els avantatges són senzills, però el funcionament, des del punt de vista tecnològic, comporta diversos reptes. Per començar, aquesta aliança ha de ser capaç de connectar els sistemes de pagaments immediats de diferents països. Entre aquests, a més de Bizum, hi hauria d’altres com PayID (Austràlia), Pix (Brasil) o UPI (Índia).
Si aquesta connexió es dugués a terme amb èxit, les diferents aplicacions ja no haurien de fer operacions bilaterals. Per entendre-ho millor: en una transacció entre Espanya i Austràlia, Bizum i PayID no haurien d’establir una transferència addicional entre si, sinó que Swift faria de pont, cosa que simplificaria l’operació.
Velocitat de transferència de diners entre Turquia i Espanya
15
segons
Temps de transferència entre un banc local i el seu client
80 %
del termini total de l’operació
Font: Swift.
El segon repte és el de la velocitat, tot i que no com es podria imaginar. Curiosament, Swift assegura que els seus moviments de diners entre països són significativament àgils: una transferència entre Turquia i Espanya triga 15 segons a fer-se; i entre Austràlia i l’Índia, 37 segons. En realitat, l’escassa demora que hi pugui haver es produeix entre el banc local i l’usuari final.
És a dir, si un usuari turc fa una transferència a un d’espanyol, el «viatge» dels diners entre tots dos països serà francament ràpid; el que consumirà prop del 80 % del temps total serà la transferència entre el banc espanyol i el seu propi client. El que pretén aquesta iniciativa és reduir el temps d’aquesta «última milla».
La intenció, en definitiva, és que els usuaris puguin enviar diners a qualsevol part del món de manera gairebé immediata i, el més important, sense haver d’introduir un número de compte llarguíssim, sinó amb un simple número de telèfon o una adreça de correu electrònic. Encara queda camí per saber quan es farà realitat aquest «Bizum mundial», però la primera pedra ja està posada.
Et recomanem llegir:
Potser t'interessa
Continguts seleccionats per a tu
Autoritza l'ús de les cookies per accedir al teu contingut personalitzat.


