


 Caixabank (Anar a Inici)

 Imprimeix la pàgina
30 de Octubre de 2026, 06:30h
|
min de lectura
CORPORATIU
REGULATÒRIES
Nacional
CaixaBank obté 4.962 milions d’euros de benefici fins al setembre, un 12,9% més, amb un fort creixement del negoci
Edifici corporatiu de CaixaBank a Barcelona
Edifici corporatiu de CaixaBank a Barcelona
- El conseller delegat de l’entitat, Gonzalo Gortázar, ha afirmat que “el balanç d’aquests mesos és molt positiu: creixem de manera sòlida i equilibrada, guanyant clients i augmentant l’activitat. I tot això, gràcies a la nostra posició de fortalesa, que ens permet continuar acompanyant famílies i empreses i generant valor per als clients, els accionistes i el conjunt de la societat”.
- El Consell d’Administració aprova la distribució d’un dividend a compte per un import de 1.281 milions d’euros (18,44 cèntims bruts per acció), que es pagarà el 6 de novembre.
- El Grup supera els 21 milions de clients a Espanya i Portugal, després de guanyar prop de 480.000 clients nets els últims dotze mesos, i té una xarxa de més de 4.500 oficines.
- El marge d’interessos puja a 8.186 milions d’euros entre el gener i el setembre, cosa que suposa una alça del 2,9% interanual impulsat pel creixement en volums; els ingressos per serveis (gestió patrimonial, assegurances de protecció i comissions bancàries) pugen un 7,7%, fins a 4.182 milions.
- Intensa activitat comercial. El volum de negoci millora un 6,4% en taxa interanual, fins a 1,16 bilions d’euros, amb una evolució molt positiva en crèdit i recursos.
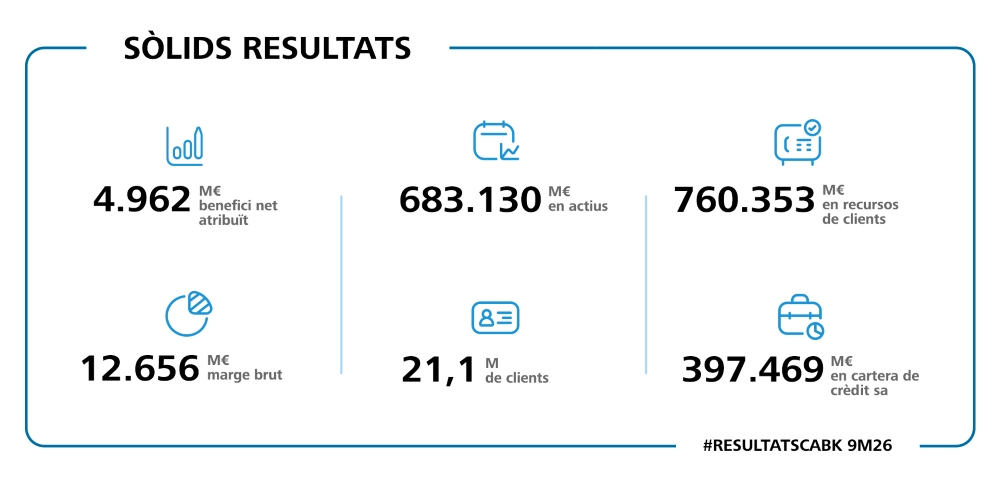
- Bon comportament del finançament, tant a famílies com a empreses, que eleva la cartera de crèdit sa un 8% interanual, fins a 397.469 milions d’euros.
- Els recursos de clients pugen a 760.353 milions d’euros el setembre, un 5,6% més respecte d’un any abans, impulsats per la gestió patrimonial i la fortalesa dels dipòsits.
- imagin, el neobanc impulsat per CaixaBank, tanca el període amb 4,3 milions de clients (+9% respecte d’un any abans) i un volum de negoci de prop de 24.300 milions d’euros (+18%).
- Reforç de la posició financera, amb una taxa de morositat que segueix a la baixa i se situa en l’1,76%, uns nivells de liquiditat confortables i una capacitat elevada de generació orgànica de capital.
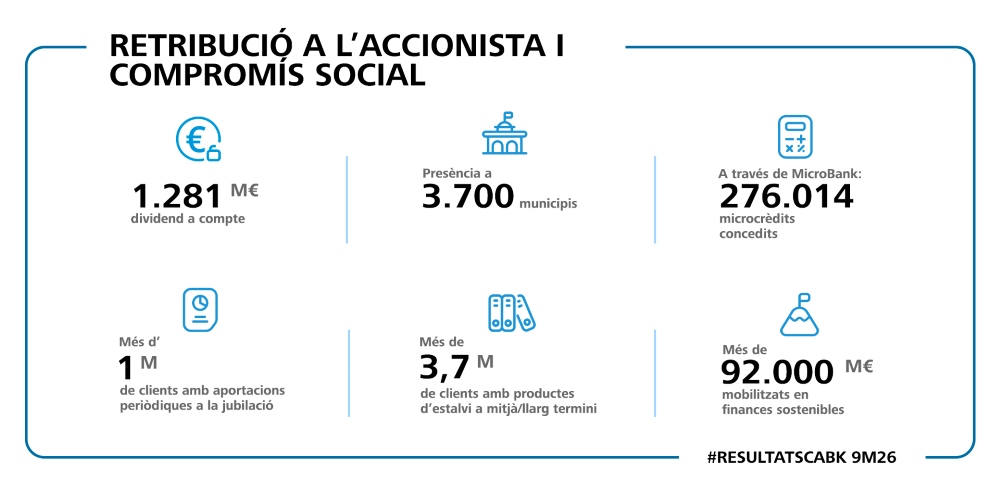
- Compromís social. CaixaBank és present en uns 3.700 municipis, amb sucursal, caixer o oficina mòbil i té prop de 469.000 titulars de comptes de pagament bàsics.
El Grup CaixaBank ha obtingut un benefici net de 4.962 milions d’euros entre el gener i el setembre de 2026, cosa que suposa un augment del 12,9% respecte del mateix període de l’exercici anterior (4.397 milions), fonamentat en el creixement del negoci.
CaixaBank ja presta servei a 21,1 milions de clients a Espanya i Portugal (amb un creixement proper als 480.000 en un any), a través d’una xarxa que supera les 4.500 oficines, i té més de 683.000 milions d’euros en actius. L’entitat accelera l’activitat comercial i la captació, dins del Pla Estratègic 2025-2027, gràcies a la seva vocació de servei al client i a una plataforma diferencial de distribució omnicanal i capacitat multiproducte.
El conseller delegat de CaixaBank, Gonzalo Gortázar, ha afirmat que “el balanç d’aquests mesos és molt positiu: creixem de manera sòlida i equilibrada, guanyant clients i augmentant l’activitat. I tot això, gràcies a la nostra posició de fortalesa, que ens permet continuar acompanyant famílies i empreses i generant valor per als clients, els accionistes i el conjunt de la societat”.
Gortázar ha destacat, a més, que “continuem avançant en el procés de transformació de CaixaBank amb l’objectiu d’oferir un servei millor als clients. Estem incorporant la intel·ligència artificial i noves eines tecnològiques a tota l’organització, amb millores que ja són tangibles en l’experiència de client i en la nostra capacitat comercial”.
Evolució positiva del compte de resultats
L’evolució del compte de resultats manté una dinàmica positiva entre el gener i el setembre, i la rendibilitat (ROTE 12 mesos) arriba al 18,8% al final del període.
El marge d’interessos se situa en 8.186 milions d’euros els nou primers mesos de l’exercici, fet que suposa un augment del 2,9% en comparació amb el mateix període del 2025 impulsat pel creixement en volums.
Els ingressos per serveis (gestió patrimonial, assegurances de protecció i comissions bancàries) s’incrementen un 7,7% en taxa interanual, fins a 4.182 milions d’euros. En concret, els ingressos per gestió patrimonial pugen un 12,5% (fins a 1.669 milions) per l’increment del volum gestionat, i els ingressos per assegurances de protecció ho fan un 14,5% (fins a 1.000 milions). Mentrestant, les comissions bancàries es redueixen un 0,9% (fins a 1.513 milions), per la caiguda de les comissions bancàries recurrents (-2,1% a causa, entre d’altres factors, dels programes de fidelització).
Els ingressos de la cartera de participades pugen a 349 milions d’euros, amb un creixement del 7,8% interanual, 294 milions dels quals corresponen al resultat d’entitats valorades pel mètode de la participació (+10,9%) i 55 milions a ingressos per dividends (-5,9%).
Pel que fa al marge brut (ingressos totals), s’incrementa un 4,4%, fins a 12.656 milions d’euros al tancament del tercer trimestre; el marge d’explotació, amb 7.653 milions, augmenta un 4,6%.
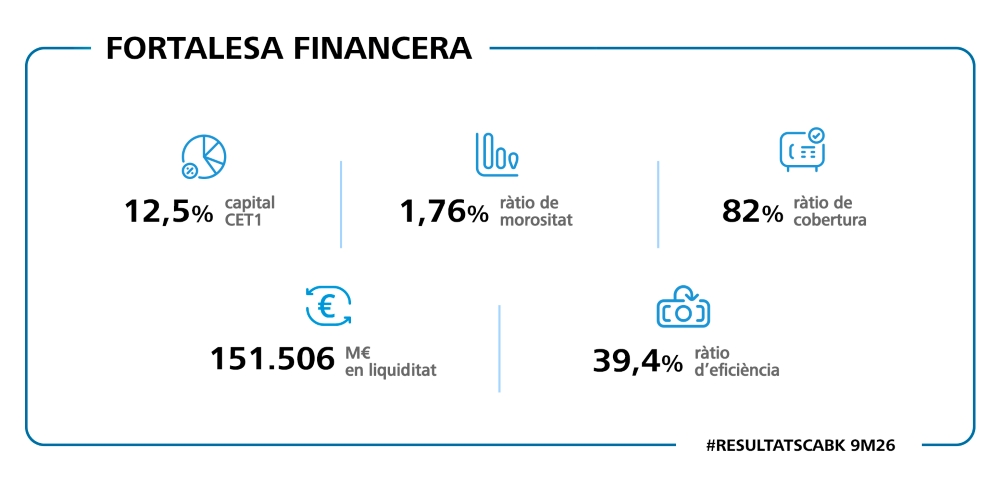
D’altra banda, les despeses d’administració i amortització pugen un 4,3% en taxa interanual, fins a situar-se en 5.004 milions entre el gener i el setembre; la ràtio d’eficiència (12 mesos) se situa en el 39,4%.
El compte de resultats es veu impactat també el 2026 per la comptabilització de l’impost sobre el marge d’interessos i comissions (IMIC), per un import de 452 milions d’euros els nous primers mesos de l’exercici, respecte dels 446 milions del mateix període de l’any 2025.
Intensa activitat comercial
L’entitat registra una intensa activitat comercial i el volum de negoci millora un 6,4% en taxa interanual, fins a 1,16 bilions d’euros al tancament del setembre, amb una evolució molt positiva en crèdit i recursos.
El bon comportament del finançament, tant a famílies com a empreses, eleva la cartera de crèdit sa un 8% en taxa interanual, fins a 397.469 milions d’euros. Per segments, la cartera de crèdit sa en empreses augmenta en 19.404 milions d’euros des del setembre del 2025 (+11,4%); la d’adquisició d’habitatge ho fa en 9.551 milions (+7%), i la de consum, en 2.195 milions (+9,8%).
En els préstecs per a l’adquisició d’habitatge, CaixaBank manté l’aposta per operacions hipotecàries que donin seguretat al client pel que fa a quant pagarà cada mes durant tota la vida del préstec, i el 60% de la cartera ja està referenciada a tipus fix (respecte del 20% de l’any 2021).
D’altra banda, els recursos de clients arriben a 760.353 milions d’euros al tancament del setembre, un 5,6% més respecte d’un any abans, impulsats per la gestió patrimonial i la fortalesa dels dipòsits. Els actius sota gestió avancen un 10,6% interanual, fins a 216.333 milions. En concret, el patrimoni gestionat en fons d’inversió, carteres i sicavs puja a 161.395 milions (+11,5%) i els plans de pensions totalitzen 54.938 milions d’euros (+8,1%).
A més, els recursos en balanç s’incrementen un 3,8%, fins a 538.464 milions d’euros, amb alces del 2,7% dels dipòsits de clients (fins a 438.932 milions) i de l’11,3% en els passius per contractes d’assegurances (fins a 93.188 milions).
Les subscripcions netes en fons d’inversió, assegurances d’estalvi i plans de pensions registren 15.199 milions d’euros els últims dotze mesos (+17,9% interanual).
La cartera d’assegurances de protecció reforça també el comportament positiu, amb increments de les primes de l’11,6% els últims dotze mesos (+12,5% en primes de vida-risc i +11,1% en no-vida).
imagin, el neobanc impulsat per CaixaBank i palanca clau de captació i creixement del Grup, tanca el setembre amb 4,3 milions de clients (un 9% més que un any abans) i un volum de negoci d’uns 24.300 milions d’euros (+18% interanual).
Banco BPI, filial portuguesa 100% de CaixaBank, registra també un augment continuat del volum de negoci (+7% els últims dotze mesos) i aconsegueix guanys en quotes de mercat. La contribució al resultat del Grup de l’activitat bancària a Portugal és de 339 milions d’euros entre el gener i el setembre.
Caiguda de la morositat, amplis nivells de liquiditat i generació orgànica de capital
CaixaBank ha reforçat la seva posició financera, una de les fortaleses principals del Grup, amb una taxa de morositat que continua a la baixa i una taxa de cobertura a l’alça, uns nivells confortables de liquiditat i una capacitat elevada de generació orgànica de capital.
Els saldos dubtosos continuen baixant un trimestre més, fins a 7.733 milions d’euros al tancament del setembre, gràcies a la bona evolució orgànica de la qualitat de l’actiu. Així, la ràtio de morositat baixa fins a l’1,76%. Els fons per a insolvències se situen en 6.309 milions d’euros i la ràtio de cobertura millora fins al 82%. A més, el cost del risc (últims 12 mesos), amb un 0,24%, es manté en nivells reduïts.
D’altra banda, els actius líquids totals són de 151.506 milions d’euros i la Liquidity Coverage Ratio del Grup (LCR) és del 178% i mostra uns amplis nivells de liquiditat, molt per sobre del mínim requerit del 100%.
Pel que fa al capital, la ràtio Common Equity Tier 1 (CET1) tanca el setembre en el 12,5%, que recull l’impacte extraordinari (-20 punts bàsics) del vuitè programa de recompra d’accions, anunciat el mes d’abril, per 500 milions d’euros.
L’evolució de la ràtio CET1 durant els nou primers mesos, excloent-ne l’impacte extraordinari esmentat anteriorment, millora en 14 punts bàsics i s’explica per la generació de capital (+202 pb), minorada per l’evolució orgànica dels actius ponderats per risc (-43 pb), la previsió de dividend amb càrrec a l’exercici (payout 60%) i el pagament del cupó d’AT1 (-127 pb); i el comportament del mercat i altres (-18 pb).
Dividend a compte al novembre
El Consell d’Administració de CaixaBank va aprovar el gener passat el pla de dividends per a l’exercici 2026 amb la distribució en efectiu d’entre el 50% i el 60% del benefici net consolidat, per abonar en dos pagaments: un dividend a compte per un import d’entre el 30% i el 40% del benefici net consolidat corresponent al primer semestre del 2026 (per abonar durant el mes de novembre), i un dividend complementari, subjecte a aprovació final per part de la Junta General d’Accionistes (per abonar l’abril del 2027).
D’acord amb aquest pla de dividends, el Consell ha aprovat en l’última reunió la distribució d’un dividend a compte del 40% del benefici net consolidat del primer semestre del 2026, per un import de 1.281 milions d’euros (18,44 cèntims d’euro bruts per acció), pagable el 6 de novembre vinent.
Una rendibilitat raonable i l’elevada fortalesa financera del Grup permeten mantenir una retribució adequada als accionistes, que reverteix directament a la societat, ja que al voltant del 50% del dividend el reben la Fundació ”la Caixa” i el FROB. A més, l’entitat té més de 500.000 accionistes (tancament del setembre del 2026), majoritàriament minoristes.
Compromís amb la societat
CaixaBank, pel seu compromís amb les persones i la societat, és present en uns 3.700 municipis, amb sucursal, caixer o oficina mòbil, i té prop de 469.000 titulars de comptes de pagament bàsics. A més, l’entitat fomenta l’estalvi per al futur: més d’un milió de clients fan aportacions periòdiques a la jubilació i més de 3,7 milions de clients tenen productes d’estalvi a mitjà i llarg termini.
Respecte de l’impuls a emprenedors, a través de MicroBank, el banc social de CaixaBank, s’han concedit 276.014 microcrèdits els últims dotze mesos per un import de 2.455 milions d’euros, i s’ha facilitat la creació de més de 28.000 llocs de treball.
A tot això se sumen iniciatives de formació i ocupabilitat a través de CaixaBank Dualitza, amb 67.000 estudiants beneficiats des que es va posar en marxa; al mateix temps, Voluntariat CaixaBank continua ampliant el seu abast de començaments d’any ençà, amb la participació de 25.000 voluntaris en activitats per donar suport a col·lectius vulnerables.
D’altra banda, en la seva aposta per avançar cap a una economia més sostenible, l’entitat acumula més de 92.000 milions d’euros en finances sostenibles des del començament del Pla Estratègic 2025-2027.
Accedeix a gràfics interactius: Anàlisi interactiva | CaixaBank
Vídeo total del CEO de CaixaBank, Gonzalo Gortázar


