


 Caixabank (Ir a Inicio)

 Imprimir página
26 Octubre 2026
Planificar la jubilación desde los 30, 40 o 50 años: claves para calcular cuánto necesitas ahorrar
Calcula cuánto necesitas para jubilarte y cómo cambia el ahorro mensual si empiezas a los 30, 40 o 50 años
Tiempo de lectura | 4 min.
-
FINANZAS PERSONALES
Cuánto deberías tener en tu fondo de emergencia y otras 3 claves financieras para vivir tranquilo
Artículo | 4 min
-
FINANZAS PERSONALES
Cómo tributan las donaciones en el IRPF y cómo declararlas
Artículo | 5 min
-
FINANZAS PERSONALES
Educación financiera desde el colegio: por qué cada vez más países la incluyen
Reportaje | 4 min
Resumen sobre cómo planificar tu jubilación
Para calcular cuánto ahorrar para la jubilación, estima primero tus gastos futuros y tu pensión. La diferencia es la brecha que deberán cubrir tus ahorros. Después calcula el capital necesario y la aportación mensual según los años disponibles, una rentabilidad prudente y el ahorro ya acumulado. Revisa periódicamente el resultado.
La planificación de la jubilación es un concepto que puede sonar remoto cuando falta mucho tiempo para jubilarse. Sin embargo, es muy recomendable y, cuanto antes se haga, mejor.
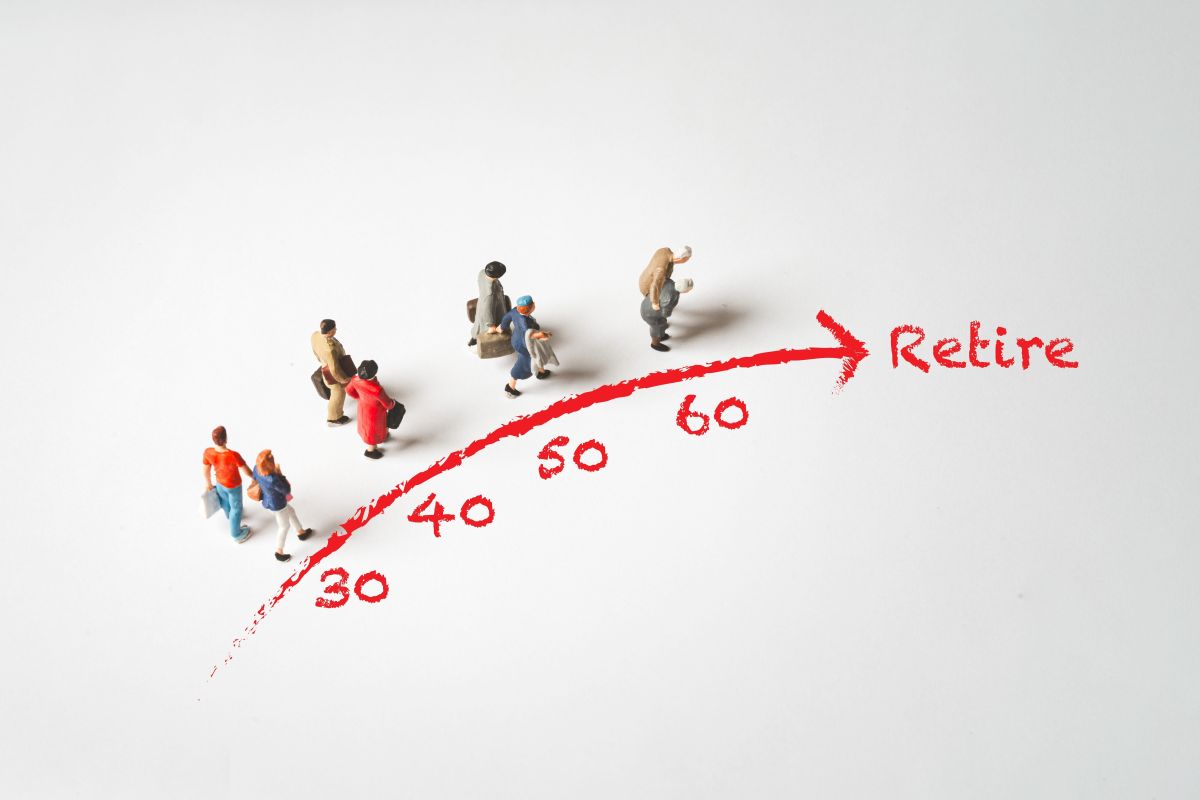
¿Por dónde empezar? La respuesta depende en gran medida de la edad a la que se empiece. No es lo mismo planificar la jubilación con 30 años que con 40 o 50. En todas esas situaciones es posible, aunque las estrategias cambian.
Planificar la jubilación: qué debes tener en cuenta
Dos personas que aspiren a disponer exactamente del mismo capital al dejar de trabajar pueden necesitar esfuerzos de ahorro muy distintos. Estos factores pueden modificar considerablemente el resultado:
- Edad a la que empiezan a ahorrar.
- Dinero que ya tengan acumulado.
- Rentabilidad que se obtendrá por los ahorros.
- Ingresos que esperen recibir antes y durante la jubilación.
Por eso, conviene planificar la jubilación con antelación y hacerlo mediante cálculos lo más precisos posible.
El horizonte, además, es largo. Según el Instituto Nacional de Estadística , una persona que alcanzó los 65 años en España en 2024 podía esperar vivir, de media, otros 21,87 años: 19,87 años para los hombres y 23,64 para las mujeres.
Una planificación de la jubilación razonable debe considerar, por tanto, que los ahorros pueden tener que complementar los ingresos durante más de dos décadas.
Cuánto dinero necesitarás al jubilarte: ingresos, gastos y ahorro
No importa a qué edad se empiece a ahorrar para la jubilación: para saber cuánto dinero se necesitará para complementar una pensión, lo primero que hay que establecer es su cuantía futura.
En este cálculo hay que empezar por el final para ir acercándose al principio: primero hay que determinar la pensión; después, los gastos estimados; a continuación, cuánto dinero extra deberemos conseguir para cubrirlos; y, por último, calcular el ahorro que nos permitirá financiarlo.
Paso 1: estima tus ingresos tras la jubilación
¿Cómo saber cuánto recibirá de pensión una persona concreta? La nómina tras el retiro dependerá de su trayectoria salarial, de sus años cotizados, las bases de cotización y la normativa aplicable en el momento de jubilarse.
La Seguridad Social dispone de un simulador que permite estimar la fecha de jubilación y la cuantía aproximada de la futura pensión a partir de los datos laborales registrados y de las hipótesis utilizadas. El resultado es orientativo y puede variar si cambian la normativa, la carrera de cotización o las circunstancias personales.
Paso 2: calcula los gastos que tendrás durante la jubilación
Ya tenemos una idea de la pensión que recibiremos. Ahora toca estimar los gastos que necesitaremos cubrir en esa etapa de la vida para planificar bien la jubilación.
Para ello, conviene calcular cuánto se quiere gastar durante la jubilación en términos de poder adquisitivo actual. La iniciativa Finanzas para todos recomienda definir primero el estilo de vida que nos gustaría llevar para calcular después cuánto dinero necesitaremos cada mes para mantenerlo.
De nuevo, hay varios factores que pueden hacer que dos personas con la misma nómina necesiten reunir cantidades muy diferentes, como la vivienda, las cargas familiares, el nivel de consumo previsto o los ingresos procedentes de otros activos.
Lo que sí pueden tener en común ambas (y deben contemplar) son ciertos gastos que suelen llegar o aumentar con el paso de los años, desde los relacionados con la sanidad a los de dependencia.
Paso 3: determina cuánto dinero necesitarás para completar tus ingresos
Una vez calculado el gasto estimado, hay que establecer qué parte de los ingresos que darán cobertura a esos gastos procederá de la pensión pública y de otras fuentes regulares. La diferencia entre los gastos y esa parte de los ingresos es la que nos indicará cuánto dinero deberá proporcionar el patrimonio acumulado a lo largo de los años. La fórmula quedaría así:
Gastos estimados – ingresos regulares = ingresos adicionales que necesitaremos
Pongamos un ejemplo práctico: supongamos una persona que aspire a disponer de 2.000 euros mensuales, expresados en euros de hoy, y cuya pensión estimada sea de 1.600 euros, sin más ingresos regulares. Su ahorro tendría que generar los 400 euros mensuales restantes durante todos los años que sea necesario.
Paso 4: calcula cuánto deberás ahorrar hasta que te jubiles
Ahora es el momento de calcular los ahorros que necesitaremos reunir para conseguir esos ingresos adicionales y llevar el estilo de vida que prevemos en nuestra jubilación. O, dicho de otra manera, el capital inicial del que deberemos disponer al jubilarnos. Ese será nuestro objetivo de ahorro.
Calcularlo no es tan sencillo como multiplicar 400 euros por doce meses y por los años estimados de jubilación. Hay que tener en cuenta también la rentabilidad que generarán los ahorros.
Como ejemplo puramente ilustrativo, si se presupone que esos 400 euros deberán cobrarse durante 22 años y que el patrimonio obtiene durante la jubilación una rentabilidad real (descontada la inflación) constante del 2 % anual, serían necesarios alrededor de 85.500 euros al comienzo de la jubilación. Esta cifra no constituye una previsión ni una garantía: no incorpora necesariamente impuestos, comisiones u otros costes, y el capital finalmente necesario dependerá de la rentabilidad efectiva, de la duración de la jubilación y de la evolución de los gastos e ingresos.
Buenas prácticas para planificar la jubilación
Como hemos visto, la planificación de la jubilación es una estimación a largo plazo y no hay una fórmula mágica que sirva para todo el mundo. Independientemente de cuándo comiences a ahorrar para tu retiro, hay una serie de prácticas que te ayudarán a acertar a la hora de hacer los cálculos:
- Ajusta el capital inicial a las circunstancias: el capital necesario al empezar la jubilación varía cuando cambian los supuestos, porque una rentabilidad inferior o un periodo más largo exigirán una cantidad mayor. También la rentabilidad que se obtendrá por la cantidad que se vaya ahorrando antes de jubilarse supondrá un mayor o menor esfuerzo a la hora de reunir ese capital inicial.
- Trabaja con escenarios y revísalos: impuestos, comisiones, otros gastos, patrimonio ya acumulado y otros ingresos pueden modificar considerablemente el resultado. Por eso resulta más útil trabajar con escenarios y revisarlos periódicamente. Esto ayudará a hacer los ajustes necesarios para aproximarse al capital objetivo, sin que pueda garantizarse su consecución.
- Calcula en euros constantes: ten en cuenta siempre el efecto de la inflación. Pensar que dentro de varias décadas harán falta exactamente 2.000 euros nominales al mes llevaría a comparar cantidades con un poder adquisitivo muy distinto.
- Define una estrategia de ahorro e inversión adecuada: la rentabilidad esperada debe valorarse junto con el riesgo, el horizonte temporal, la liquidez, los costes y las circunstancias personales. Antes de adoptar decisiones, conviene analizar con cuidado las estrategias de inversión disponibles tanto antes como después de la jubilación. El valor de las inversiones puede fluctuar y la rentabilidad futura no está garantizada.
Finanzas para todos recomienda no contar con rentabilidades muy altas como promedio a la hora de realizar simulaciones y recoge algunos productos de ahorro e inversión muy extendidos:
- Planes de pensiones individuales.
- Planes de Pensiones de Empleo Simplificados (PPES).
- Planes de Previsión Asegurados (PPA).
- Planes Individuales de Ahorro Sistemático (PIAS).
- Otros seguros de ahorro, que suelen combinar una prestación en caso de fallecimiento y otra en caso de supervivencia.
- Combinación de alternativas: coordinar productos específicos para este fin con otros como cuentas de ahorro, depósitos bancarios, bonos, fondos de inversión o acciones.
La relación anterior es meramente informativa y no supone una recomendación personalizada ni implica que todos los productos sean adecuados para cualquier persona. Cada alternativa presenta características, riesgos, costes, liquidez y tratamiento fiscal propios.
Planificar la jubilación a los 30, a los 40 o a los 50: cómo cambia el esfuerzo
Una vez determinado el capital objetivo, ya podemos calcular cuánto dinero necesitaremos aportar para alcanzarlo.
Mantengamos los 85.500 euros del ejemplo anterior y supongamos que la jubilación se produce a los 67 años, que se parte de cero y que durante la etapa de acumulación se obtiene una rentabilidad real media constante del 3 % anual. Son hipótesis utilizadas únicamente para comparar el efecto del tiempo: no incluyen impuestos, comisiones u otros costes, y la rentabilidad futura no está garantizada. Los resultados reales pueden ser superiores o inferiores y el capital invertido puede fluctuar.
Con esas condiciones, una persona que comenzara a ahorrar a los 30 años necesitaría aportar aproximadamente 106 euros mensuales.
Empezando a los 40, la aportación subiría a unos 173 euros al mes.
Quien comenzara a los 50 tendría que destinar aproximadamente 323 euros mensuales para alcanzar el mismo capital a los 67.
La diferencia procede tanto del número de aportaciones realizadas como del tiempo durante el cual el ahorro puede generar rendimientos. Quien empieza a los 30 dispone de 37 años para alcanzar el objetivo; quien empieza a los 50, de 17. El segundo tiene que cubrir en mucho menos tiempo una distancia financiera idéntica.
Ahorrar para la jubilación a los 30: empezar con poco e ir aumentando
Por lo que acabamos de ver, a los 30 años la regularidad puede reducir el esfuerzo mensual necesario en comparación con un inicio más tardío, bajo las hipótesis del ejemplo. Las aportaciones pueden comenzar siendo relativamente reducidas y aumentar conforme crecen los ingresos, siempre que sean compatibles con la situación financiera personal.
Un horizonte amplio permite, además, atravesar distintos ciclos de mercado y realizar las correcciones oportunas con margen de tiempo para que den resultado.
Ahorrar para la jubilación a los 40: activos y rentabilidad
A los 40, es habitual que ya existan ahorros, inversiones, vivienda u otros activos que deben incorporarse al cálculo.
También quedan todavía varias décadas para acumular patrimonio, por lo que conocer lo ya conseguido ayuda a determinar cuánto esfuerzo adicional será necesario.
Ahorrar para la jubilación a los 50: cuentas más claras
A los 50, la estimación de la futura pensión puede ser más precisa porque existe una carrera de cotización mucho más extensa.
Al mismo tiempo, quedan menos años para que actúe la rentabilidad acumulada, de modo que las aportaciones realizadas desde ese momento tienen un peso mayor sobre el resultado final.
Revisar gastos previstos, patrimonio disponible, fecha de jubilación y capacidad de ahorro permite construir escenarios más realistas.
Calculadora online para estimar el ahorro para la jubilación
Puedes realizar simulaciones con las aportaciones que quieres realizar mediante esta calculadora online de Finanzas para todos.
Tendrás que introducir datos como tu edad, la edad a la que te jubilarás, el capital inicial y el que aportarás cada año hasta ese momento, el tipo de interés esperado y el número de años que disfrutarás el dinero.
A partir de esa información, la herramienta ofrecerá una estimación de cuánto dinero podrías recibir anual y mensualmente después de jubilarte, según los datos e hipótesis introducidos. El resultado es orientativo, no garantiza una rentabilidad ni sustituye el análisis de los riesgos, costes, fiscalidad y condiciones de los productos que, en su caso, se utilicen.
La planificación tampoco termina cuando se establece una aportación mensual. Salario, inflación, patrimonio, situación familiar, normativa y previsión de pensión pueden cambiar durante décadas. Repetir el cálculo cada cierto tiempo permite ajustar las aportaciones, la rentabilidad necesaria y comprobar si el objetivo sigue siendo razonable.
La pregunta útil, en definitiva, parte de tres cifras personales: cuánto se quiere gastar durante la jubilación, cuánto se espera recibir de forma regular y cuánto tiempo queda para acumular el capital capaz de cubrir la diferencia.
La edad determina una parte importante del esfuerzo; las demás variables permiten convertir ese horizonte en un plan que pueda revisarse a medida que cambia la vida financiera.
Te recomendamos:
Quizás te interese
Contenidos seleccionados para ti
Autoriza el uso de cookies para acceder a tu contenido personalizado.


