


 Caixabank (Ir a Inicio)

 Imprimir página
9 Noviembre 2026
Punto de recarga para coche eléctrico en casa: precio, instalación y ayudas
Instalar un cargador en casa suele costar entre 1.500 y 2.500 euros. Te explicamos los requisitos y la deducción disponible
Tiempo de lectura | 5 min.
CaixaBank
Comunicación
-
EFICIENCIA ENERGÉTICA
Certificado energético: cómo mejorar la calificación de tu vivienda
Artículo | 4 min
-
EFICIENCIA ENERGÉTICA
Ola de calor: cómo evitar que las altas temperaturas disparen tu factura de la luz
Artículo | 4 min
-
EFICIENCIA ENERGÉTICA
Cambio de hora: cuál toca en octubre y qué consecuencias tiene
Artículo | 6 min
Qué debes tener en cuenta antes de instalar un cargador de coche eléctrico en casa
Instalar un punto de recarga doméstico suele implicar pagar el cargador, el cableado, las protecciones eléctricas y la mano de obra. El coste depende especialmente de la distancia al contador y de las obras necesarias.
En 2026 puede aplicarse una deducción del 15 % en el IRPF, con una base máxima de 4.000 euros, lo que equivale a una deducción máxima de 600 euros. En un garaje comunitario, un cargador privado situado en una plaza individual requiere comunicación previa a la comunidad, pero no su autorización.
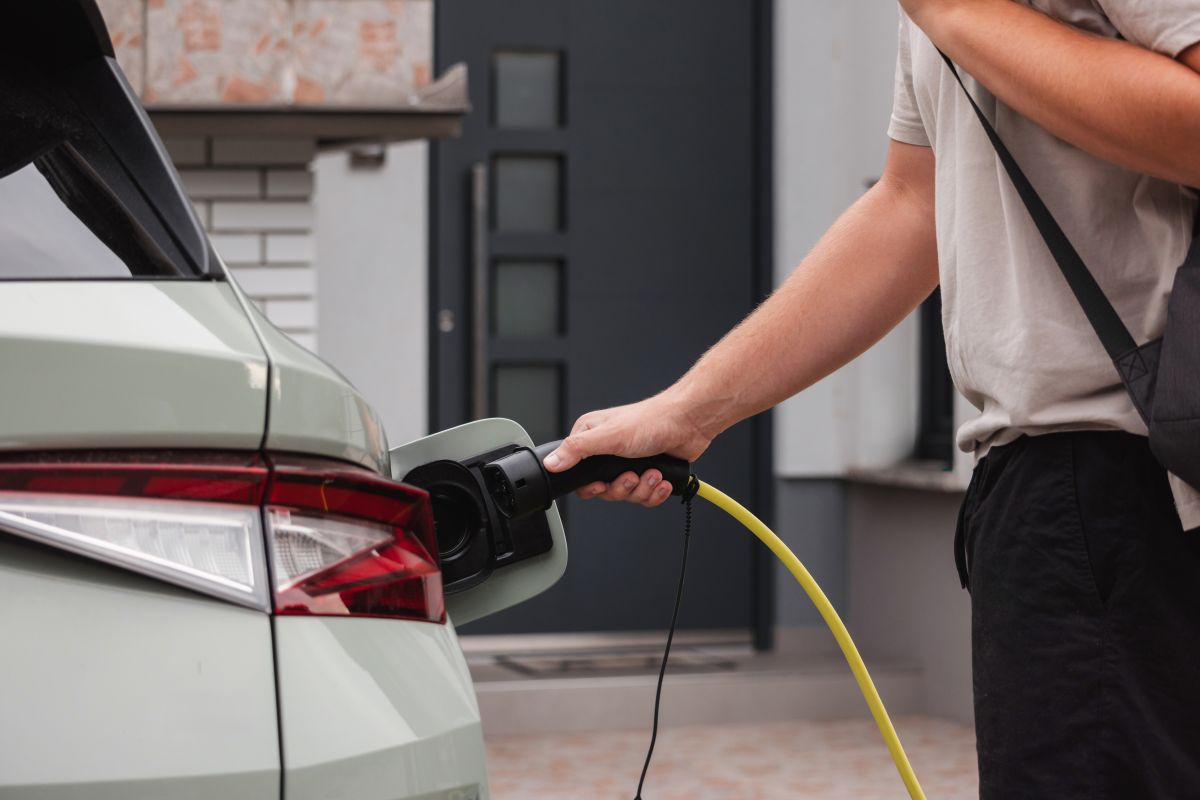
Pasarse a la movilidad eléctrica supone algo más que comprar un coche eléctrico: normalmente es necesario instalar también un cargador para el vehículo.
Como referencia, instalar un punto de recarga doméstico puede rondar los 1.500-2.500 euros entre equipo e instalación, aunque la cifra varía mucho según el cargador, la distancia al contador, la potencia y la obra necesaria.
Repasamos de qué depende el precio de esta parte de la transición al vehículo eléctrico, así como las ayudas vigentes que pueden ayudar a aligerar el coste. También explicamos qué hace falta para instalar un punto de recarga tanto en un chalé como en un garaje comunitario.
Cuánto cuesta instalar un punto de recarga eléctrico doméstico: desglose de precios
El coste de instalar un cargador para vehículos eléctricos suma dos partidas principales: el propio sistema de carga (que puede ser un wallbox, un cargador especial que se fija a la pared, o un simple enchufe) y su instalación. Suele situarse entre los 1.500 y los 2.500 euros, aunque el presupuesto total depende de un buen número de factores.
De hecho, dos instalaciones con el mismo cargador pueden tener presupuestos muy distintos. Estos son los puntos que influyen:
- El cargador: para instalaciones domésticas se suelen utilizar cargadores semirrápidos, de 3,7 a 22 kW . Los modelos inteligentes, con pantalla que informa de cada recarga, son más caros que los básicos.
- La distancia: cuantos más metros separen el contador del lugar donde se instalará el punto de recarga, más cable será necesario instalar. Normalmente, los metros que exceden los incluidos en el paquete de instalación se cobran aparte.
- La obra: puede requerir zanjas, perforaciones en forjados, rozas en paredes, albañilería o trabajos en altura que encarecen el presupuesto.
- Tipo de instalación: monofásica o trifásica.
- Balanceo de potencia: este sistema adapta automáticamente la potencia del cargador al consumo de la vivienda y a la potencia disponible. Puede evitar que salten las protecciones cuando coinciden varios consumos y, en determinados casos, reducir la necesidad de aumentar la potencia contratada.
- Un nuevo suministro, si es necesario: cuesta en torno a 350 euros más IVA por una acometida de 9,2 kW , más los trabajos que pida la distribuidora.
- La antigüedad del edificio: en comunidades antiguas puede faltar un punto de suministro adaptado a la recarga, algo que supone costes adicionales.
Ayudas y deducciones fiscales vigentes en 2026 para instalar cargadores
El Plan MOVES III contemplaba ayudas para la instalación de puntos de recarga, pero terminó a finales de 2025. Su relevo para 2026, el Programa Auto+, se centra únicamente en ofrecer ayudas a la compra de vehículos, así que no contempla los cargadores. Las ayudas autonómicas por este concepto, que se apoyaban en los planes estatales, tampoco están activas ya.
Algunos ayuntamientos conceden ayudas y subvenciones para la instalación de puntos de recarga, por lo que puede resultar interesante consultar cada caso.
Cómo aplicar la deducción en el IRPF por instalación del punto de recarga
La ayuda que sí continúa en vigor es la deducción en el IRPF por la instalación de puntos de recarga para vehículos eléctricos enchufables. Concretamente, se puede deducir el 15 % de las cantidades abonadas desde el 30 de junio de 2023 y hasta finales de 2026 en la próxima declaración de la renta.
La base máxima para esta deducción es de 4.000 euros, es decir, hasta 600 euros de ahorro en el IRPF.
Las condiciones para aplicar la deducción son estas:
- Instalación en un inmueble de tu propiedad (vivienda unifamiliar o garaje comunitario del que seas copropietario) y no afecta a una actividad económica.
- Cuentan el equipo, la instalación y las obras, pero no la parte subvencionada por otras ayudas públicas.
- Pago con tarjeta, transferencia, cheque nominativo o ingreso en cuenta. No se pueden deducir las cantidades abonadas en efectivo.
- Se pueden incluir las cantidades pagadas hasta el 31 de diciembre de 2026 y se aplica en la renta del año en que finaliza la instalación, que no puede ser posterior a 2026.
Requisitos legales y técnicos para instalar un cargador de coche eléctrico
Cuando un hogar decide apostar por la movilidad eléctrica mediante la incorporación de un coche eléctrico enchufable, lo primero que se debe considerar es si la vivienda permite instalar un sistema para que el vehículo pueda recargar su batería.
En este sentido, un técnico debe evaluar aspectos como la instalación eléctrica existente, la configuración del edificio, la potencia, etc. antes de realizar un presupuesto y dar luz verde a la instalación.
En cualquier caso, aunque a priori pueda parecer muy complicado, instalarlo en un garaje comunitario no solo suele ser posible, sino también cada vez más habitual. En las viviendas unifamiliares normalmente es aún más sencillo.
De hecho, en la gran mayoría de los casos ni siquiera será necesario tramitar permisos o licencias previas: para agilizar el despliegue de la movilidad eléctrica, se han sustituido por declaraciones responsables que la empresa instaladora presenta en el ayuntamiento correspondiente.
Existen excepciones, por ejemplo, cuando afecta a determinados bienes protegidos, supera determinados umbrales de potencia o implica ocupación del dominio público. Por eso, siempre es conveniente comprobar el trámite aplicable ante el ayuntamiento.
1. Garaje unifamiliar vs. comunitario: diferencias clave
|
Aspecto |
Vivienda unifamiliar |
Garaje comunitario |
|
Permiso |
Normalmente no se requiere |
Comunicación previa a la comunidad |
|
Normativa |
ITC-BT-52 |
ITC-BT-52 y Ley de Propiedad Horizontal |
|
Conexión |
Circuito exclusivo |
Contador de la vivienda, propio o infraestructura común |
|
Quién paga |
El propietario |
El vecino que lo instala |
|
Deducción IRPF |
Sí |
Sí, como copropietario |
2. Requisitos para instalarlo en el garaje de una comunidad de vecinos
Nada de reuniones extensas de la comunidad de vecinos ni de complicadas búsquedas de quorum: la Ley de Propiedad Horizontal (artículo 17.5) facilita considerablemente la instalación de puntos de recarga en edificios colectivos.
Así, para instalar un punto de recarga privado en tu plaza de garaje basta con que se lo comuniques previamente a la comunidad, sin votación ni autorización de la junta. Ni siquiera necesitas autorización para pasar cable por zonas comunes, mientras no las afecte de manera innecesaria o desproporcionada, tal y como ha establecido el Tribunal Supremo .
Eso sí, deberás asumir tú tanto las obras como el consumo eléctrico y el mantenimiento del punto de recarga. Para ello, es necesario un contador, que puede ser el de tu vivienda (si está en el mismo edificio) o uno propio para el cargador.
La instalación debe cumplir con lo dispuesto en la instrucción ITC-BT-52 del Reglamento Electrotécnico para Baja Tensión (Real Decreto 1053/2014) . Para asegurarte de que es así, lo mejor es contar con un instalador autorizado, que comprobará que se cumplen todos los requisitos y expedirá un certificado al finalizar la instalación.
3. Requisitos para instalar el cargador en un chalé o vivienda unifamiliar
En una casa o chalé independiente, instalar un cargador no requiere obtener permisos o comunicar la instalación previamente a terceros, salvo en casos especiales como obras que afectan a elementos arquitectónicos protegidos, a elementos estructurales, a la vía pública, etc.
Eso sí, la actuación debe cumplir siempre con la instrucción ITC-BT-52, al igual que ocurre con las instalaciones en garajes colectivos.
En viviendas unifamiliares, esta norma exige un circuito exclusivo para la recarga desde el cuadro de la vivienda. En ciertos casos, como instalaciones en el exterior, también exige elaborar un proyecto antes de la ejecución de la obra si la potencia prevista supera los 10 kW.
De nuevo, el trabajo debe hacerlo una empresa instaladora autorizada, que después entrega el certificado de instalación eléctrica (CIE). Guárdalo junto con la factura y el justificante bancario del pago para aplicar la deducción en la declaración de la renta.
Fuentes consultadas
Para la redacción de este artículo se han utilizado las siguientes fuentes:
- Agencia Tributaria. Deducción por instalación de infraestructuras de recarga
- Agencia Tributaria. Porcentaje de deducción por adquisición de vehículos eléctricos y período impositivo
- BOE. Real Decreto-ley 7/2026, de 20 de marzo
- BOE. Ley de Propiedad Horizontal
- Tribunal Supremo. Punto de recarga en plaza individual de garaje comunitario
- BOE. Real Decreto 1053/2014 e ITC-BT-52
- CNMC. Declaración responsable para instalar puntos de recarga
Te recomendamos leer:
Quizás te interese
Contenidos seleccionados para ti
Autoriza el uso de cookies para acceder a tu contenido personalizado.


