


 Caixabank (Ir a Inicio)

 Imprimir página
2 Octubre 2026
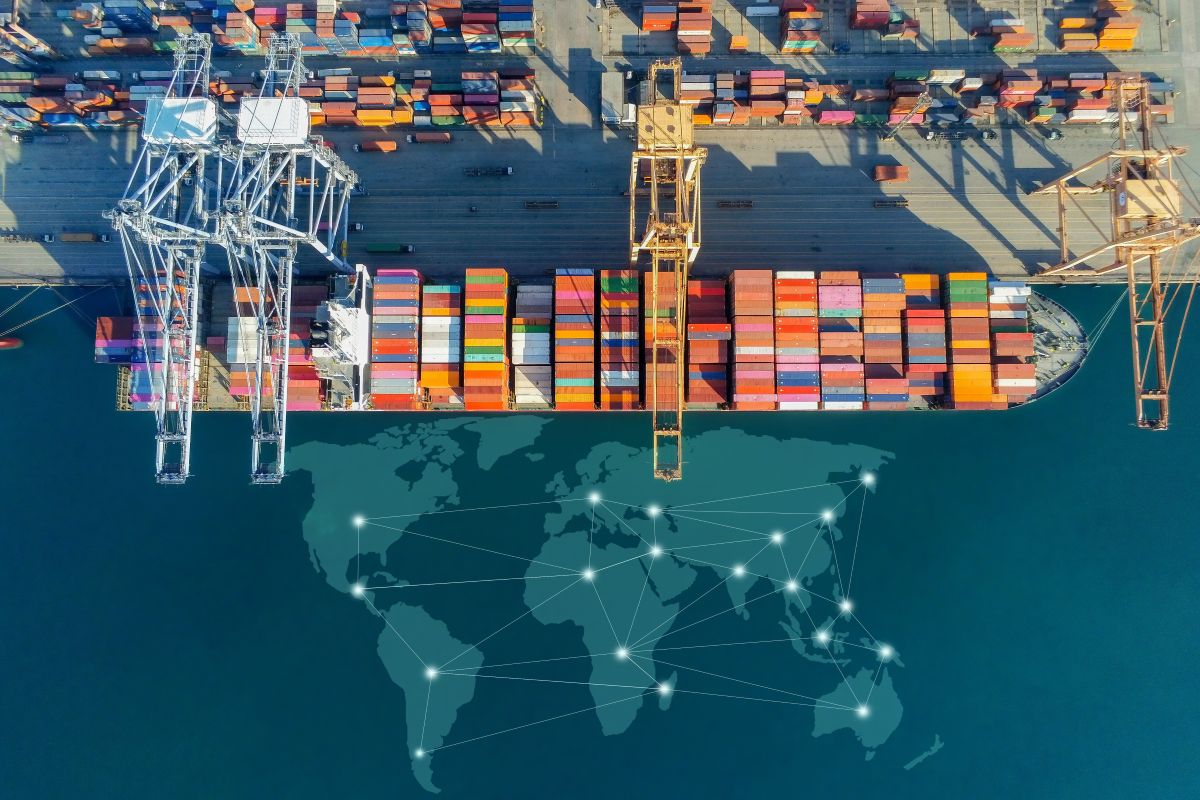
Financiación internacional para empresas: 7 opciones para exportar e importar
Conoce siete soluciones para financiar el comercio exterior y elegir la más adecuada según operación, plazo y riesgo
Tiempo de lectura | 5 min.
Alma Abad Irazusta
Executive director – Negocio Banca Transaccional CaixaBank
-
FINANCIACIÓN
Apostar por un turismo más responsable
Artículo | 5 min
-
FINANCIACIÓN
Negocios de verano, una oportunidad para emprender
Artículo | 5 min
-
FINANCIACIÓN
El arte de ayudar a los demás emprendiendo después de los 60
Artículo | 5 min
La financiación internacional permite a una empresa anticipar cobros, aplazar pagos o financiar a un comprador extranjero. La solución adecuada depende de si la operación es de exportación o importación, de su plazo, de la divisa y del riesgo asumido. Factoring, confirming y forfaiting cubren necesidades diferentes.
¿Ha llegado el momento de llevar tu empresa un paso más allá? Concretamente, ¿un paso más allá de las fronteras de España? Tanto si te estás planteando la internacionalización de sus actividades como si deseas ampliarla, hay una herramienta que te ayudará a cumplir tus objetivos: la financiación.
Conviene que te familiarices con las opciones de financiación que existen para las operaciones de comercio exterior de tu empresa, ya sean de exportación como de importación.
A continuación, reunimos algunos de los términos sobre financiación internacional de empresas más interesantes.
Opciones de financiación para las operaciones de exterior
Bajo este término se engloban los distintos instrumentos que permiten financiar diversas actividades en las empresas que operan con proveedores y clientes extranjeros.
Existen opciones para financiar operaciones a corto, medio o largo plazo, desde anticipos a inversiones. Ayudan a mitigar el riesgo de las distintas actividades y gestionar mejor el circulante, entre otras ventajas.
Financiaciones de exportación
Las financiaciones de exportación son instrumentos específicamente diseñados para respaldar las operaciones de venta a otros países que realizan las empresas.
Además de aportar los fondos necesarios para llevarlas a cabo, este tipo de soluciones pueden ofrecer ventajas como cobertura frente a insolvencia o impagos, la gestión del cobro de facturas o el anticipo de cobros a plazo para proteger la liquidez de la empresa.
Incluso existen soluciones que permiten financiar al comprador extranjero y hacer más competitiva a la empresa exportadora.
Financiaciones de importación
Las financiaciones de importación son productos desarrollados para ayudar a las empresas a la hora de realizar compras internacionales.
Permiten diferir el pago a proveedores extranjeros y adaptarlo al ciclo de conversión de caja de la empresa, facilitando la gestión del circulante y la planificación de la tesorería.
Sus características facilitan, entre otras ventajas, la financiación y gestión de los pagos a proveedores extranjeros, así como el control de caja.
Confirming internacional
El confirming forma parte de las órdenes de pago masivo que realiza un cliente a sus proveedores internacionales. Se trata de un servicio que es a la vez financiero y administrativo.
Consiste en gestionar los pagos de una empresa a sus proveedores extranjeros. A esos proveedores se les ofrece la posibilidad de cobrar las facturas con anterioridad a la fecha de vencimiento.
El proveedor puede optar por cobrar al vencimiento o anticipar el importe de las facturas confirmadas. Adicionalmente, determinadas estructuras permiten incorporar financiación al comprador para extender sus plazos de pago.
De esta manera, los proveedores pueden disponer de una línea de cobro anticipado de todas las facturas confirmadas por el cliente, sin que dicha financiación consuma su riesgo bancario.
Crédito comprador con apoyo oficial
Un crédito comprador es un tipo de financiación que se otorga al comprador extranjero para que la oferta comercial de la empresa exportadora resulte más atractiva.
Este instrumento se utiliza habitualmente en operaciones de exportación de bienes de equipo, servicios o proyectos internacionales de medio y largo plazo, siendo el comprador extranjero quien recibe directamente la financiación.
Esta modalidad de financiación puede contar con apoyo oficial a las condiciones financieras. Para ello, es necesario cumplir con una serie de estándares (consenso OCDE) relativos a plazos, características de los bienes o servicios, país de destino o importe, entre otros.
El apoyo oficial lo aportan agencias de crédito a la exportación. En el caso de España, esa agencia es la Compañía Española de Seguros de Crédito a la Exportación (CESCE) . Esas agencias cubren los riesgos comerciales de las operaciones por cuenta del Estado correspondiente y mediante pólizas de seguro.
Crédito suministrador
Con este nombre se conocen los créditos que se otorgan a los exportadores de bienes de equipo, servicios y de proyectos llave en mano. Están vinculados a proyectos concretos de exportación o agrupaciones de proyectos de exportación.
En este esquema, el exportador cede al banco los derechos de cobro derivados del contrato de exportación y recibe el importe correspondiente de forma anticipada. Posteriormente, el comprador extranjero reembolsa la financiación según el calendario acordado. Este instrumento suele complementarse con cobertura de CESCE frente a riesgos comerciales y políticos.
Se trata de líneas que aseguran al exportador español el riesgo de impago o de resolución de contrato por parte de su cliente extranjero y permiten financiar las partidas necesarias para gestionar el proyecto de exportación seleccionado.
Factoring internacional
El factoring es el conjunto de servicios de gestión de cobro, financiación y cobertura de insolvencia para ventas a crédito internacionales, en este caso.
Esta solución se basa en la cesión de créditos comerciales derivados de ventas a plazo. Dependiendo de la modalidad, la entidad financiera puede asumir el riesgo de insolvencia del comprador, además de prestar servicios de administración y gestión de cobro. En operaciones internacionales suele apoyarse en redes especializadas como Factors Chain International (FCI).
Al financiar el importe de las ventas, el factoring amplía la capacidad de financiación y proporciona liquidez inmediata a las empresas.
Entre otras ventajas, puede cubrir el riesgo de insolvencia del comprador en determinadas modalidades y, por tanto, reduce las gestiones por impagos y morosidad.
Forfaiting o compra sin recurso del crédito documentario de exportación
El forfaiting consiste en la compra sin recurso de créditos comerciales derivados de operaciones de exportación con pago aplazado. Permite al exportador convertir en liquidez inmediata derechos de cobro futuros y transferir el riesgo asociado a dichos créditos. Habitualmente estos derechos de cobro están documentados mediante pagarés, letras de cambio, créditos documentarios o garantías bancarias.
Te recomendamos leer:
Quizás te interese
Contenidos seleccionados para ti
Autoriza el uso de cookies para acceder a tu contenido personalizado.


